กำไรจากอสังหาริมทรัพย์มือสองถูกกำหนดตั้งแต่ "วันที่ซื้อ" ไม่ใช่วันที่ขาย เพราะราคาขายปลายทางถูกกำกับด้วยราคาตลาดในทำเลนั้นอยู่แล้ว นักลงทุนที่ประสบความสำเร็จจะใช้กรอบการประเมิน 4 ขั้นตอน ได้แก่ (1) วางแผน exit strategy ก่อนดูทรัพย์ (2) ตั้งเกณฑ์คัดออกล่วงหน้า (3) ตรวจสภาพทรัพย์ให้ครบ และ (4) คำนวณราคาสูงสุดก่อนต่อรอง
ทำไมตลาดอสังหาริมทรัพย์มือสองในไทยถึงน่าสนใจตอนนี้
ตลาดที่อยู่อาศัยของไทยกำลังเปลี่ยนขั้ว จากเดิมที่นักลงทุนทำกำไรจากคอนโดตามแนวรถไฟฟ้าช่วงเก็งกำไรใบจอง และบ้านแนวราบหลังโควิด มาสู่คลื่นลูกใหม่คือ อสังหาริมทรัพย์มือสอง
ข้อมูลจาก REIC (ศูนย์ข้อมูลอสังหาริมทรัพย์) ชี้ให้เห็นแนวโน้มชัดเจน
- สัดส่วนการโอนกรรมสิทธิ์บ้านมือสองแซงหน้าบ้านมือหนึ่งมาแล้วประมาณ 5 ปี ปัจจุบันอยู่ที่ 64% (มือสอง) เทียบกับ 36% (มือหนึ่ง) ในแง่จำนวนหน่วย
- ไตรมาสแรกปี 2569 supply มือสองเพิ่มขึ้น 34% (242,729 หน่วย) และมูลค่ารวมเพิ่มขึ้นถึง 99% แตะระดับ 1.19 ล้านล้านบาท
3 แรงผลักดันที่ทำให้เทรนด์นี้ไม่กลับทิศในเร็วๆ นี้
- ที่ดินทำเลดีหมดแล้ว — ต้นทุนก่อสร้างใหม่แพงขึ้นทุกปี ทำให้ทรัพย์เดิมในทำเลดีมีมูลค่าสัมพัทธ์สูงขึ้นเรื่อยๆ
- พฤติกรรมผู้ซื้อเปลี่ยน — กำลังซื้อและภาระดอกเบี้ยที่สูงขึ้นทำให้ผู้ซื้อเลือก "ทำเลที่ใช่ ราคาที่ไหว พร้อมอยู่ทันที" มากกว่ารอโครงการสร้างใหม่
- NPA (ทรัพย์รอการขายของธนาคาร) เพิ่มต่อเนื่อง — เป็นแหล่ง supply ที่เข้าตลาดในราคาต่ำกว่าราคาตลาดทั่วไป
หลักคิดพื้นฐาน กำไรบ้านมือสองตัดสินกันตอน "ซื้อ" ไม่ใช่ "ขาย"
นี่คือความแตกต่างสำคัญระหว่างการลงทุนคอนโดใหม่กับบ้านมือสอง
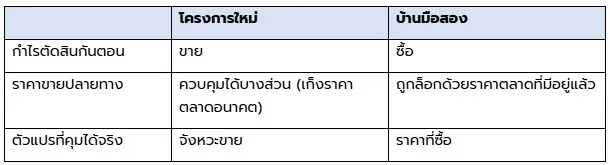
เพราะราคาขายบ้านมือสองถูกกำกับด้วยตลาดในทำเลนั้นไปแล้ว ตัวแปรเดียวที่นักลงทุนควบคุมได้จริงคือ "ราคาที่ซื้อเข้ามา" นี่คือเหตุผลที่ทุกดีลต้องผ่านกระบวนการประเมินอย่างเข้มงวดก่อนตัดสินใจ
ขั้นตอนที่ 1 คิดภาพจบก่อนดูทรัพย์ (กำหนด Exit Strategy)
ก่อนไปดูทรัพย์ทุกครั้ง ต้องตอบตัวเองให้ได้ก่อนว่าจะจบดีลด้วยการขาย หรือ ปล่อยเช่า เพราะสองทางนี้ใช้ตัวเลขคนละชุด
ถ้าวางแผนขาย หาเพดานและพื้น
- เพดาน = ราคาปิดจริงสูงสุดในโครงการ/ทำเลนั้นในช่วง 12 เดือนที่ผ่านมา
- พื้น = ราคาปิดจริงต่ำสุด หรือราคาที่มั่นใจว่าขายออกแน่ถ้าจำเป็นต้องรีบขาย
หลักการ : ถูกเพราะสภาพ = โอกาส, ถูกเพราะทำเล = กับดัก
ถ้าวางแผนปล่อยเช่า : ตัวเลขต้องชนะต้นทุนเงิน
สูตรคือ Net Yield บนต้นทุนรวม ต้องมากกว่าต้นทุนเงิน + 1.5% เป็นอย่างน้อย
ส่วนต่าง 1.5% คือ "งบสำรอง" สำหรับช่วงห้องว่าง เช่น ถ้าต้นทุนเงินอยู่ที่ 3% ต่อปี แปลว่ารับได้ที่จะปล่อยว่างได้ประมาณ 1 ใน 3 ของปี โดยทั่วไป benchmark ของบ้าน/ทาวน์โฮมอยู่ที่ 2.5–4% gross yield
ทรัพย์ที่ดีที่สุดคือทรัพย์ที่ผ่านทั้งสองเกณฑ์
ทรัพย์ที่ผ่านทางเดียวมีทางออกทางเดียว แต่ทรัพย์ที่ผ่านทั้งขายและปล่อยเช่าได้ จะทำให้นักลงทุนไม่ติดหล่มถ้าตลาดขายเปลี่ยนแปลงกะทันหัน
ขั้นตอนที่ 2 ตั้งเกณฑ์คัดออกล่วงหน้า (5 จุดที่ควรตัดทิ้งทันที)
การตั้งเกณฑ์คัดออกก่อนดูราคา ช่วยประหยัดเวลาและป้องกันการตัดสินใจด้วยอารมณ์ 5 ข้อสำคัญ ได้แก่
- กายภาพที่ซ่อมไม่ได้ — น้ำท่วมซ้ำซาก, พื้นต่ำกว่าถนน, ฝ้าเพดานต่ำกว่า 2.4 เมตร, ทิศตะวันตกไม่มีอะไรบัง, ซอยรถสวนไม่ได้, ที่จอดรถต่ำกว่า 50%, ติดแนวเวนคืน, ต่อเติมผิดกฎหมาย
- โครงสร้างหรือระบบเมนที่คุมไม่ได้ — งานผิวคุมต้นทุนได้ แต่ปัญหาน้ำรั่วจากชั้นบน ท่อเมนรวม หรือรอยร้าวเชิงโครงสร้างคุมไม่ได้ หากรอยร้าวเฉียง 45° หรือกว้างเกิน 1–2 มม. ควรให้วิศวกรตรวจก่อน
- มีผู้อยู่อาศัยเดิม — ต้นทุนที่มองไม่เห็นคือ "เวลา" และเวลาคือดอกเบี้ย ต้องตีมูลค่าความล่าช้าเข้าไปในต้นทุนตั้งแต่แรก
- ไม่มีธุรกรรมซื้อขายในทำเล — ไม่มี comparable ทำให้ธนาคารประเมินราคายาก ผู้ซื้อขอสินเชื่อยาก สุดท้ายขายต่อยาก
- มีทรัพย์แข่งตอนขาย — โครงการใหม่รัศมี 1–3 กม. ที่กำลังจะสร้างเสร็จ หรือห้องแปลนเดียวกันในตึกที่ยังค้างขายอยู่หลายห้อง
หลักสำคัญ : สิ่งที่เงินซ่อมไม่ได้ต้องคัดออกตั้งแต่ก่อนดูราคา และก่อนซื้อควรถามตัวเองว่า "ตอนที่เราขาย ผู้ซื้อจะมีทางเลือกอะไรบ้าง"
ขั้นตอนที่ 3: ตรวจสภาพทรัพย์ให้ครบก่อนเสนอราคา
5 จุดที่กินเงินซ่อมมากที่สุด (ตรวจก่อนถ้าเวลาจำกัด)
- รั่วซึม — ตรวจร่องรอยความชื้นบริเวณจุดเสี่ยง เปิดน้ำทิ้ง 10–15 นาที และราดน้ำที่ระเบียงดูปฏิกิริยา
- ระบบไฟ — ตรวจขนาดมิเตอร์ตามพื้นที่ (1BR 15(45)A, 2BR 30(100)A, 3BR+ 50(150)A) ต้องมีสายดินและ RCD (เครื่องตัดไฟรั่ว) ไม่เกิน 30mA และทดสอบปุ่ม Test ว่าตัดไฟจริง
- โครงสร้าง — รอยร้าวขนานคานถือว่าปกติ แต่รอยร้าวเฉียง 45° เป็นสัญญาณอันตราย หากกว้างเกิน 1–2 มม. ให้วิศวกรตรวจ
- สิ่งที่แก้ไม่ได้ — อาคารสูงกว่า 8 ชั้นมักเป็นระบบ Post-tension ห้ามเจาะลึกเกิน 3 ซม. และครัวควรมีท่อระบายอากาศ (duct) ออกนอกอาคาร
- เครื่องปรับอากาศ — หากต้องย้ายตำแหน่ง เดินท่อใหม่ หรือเปลี่ยนเครื่อง ค่าใช้จ่ายต่างจากแค่ซ่อมมาก
แบ่งงบซ่อมเป็น 3 ถัง
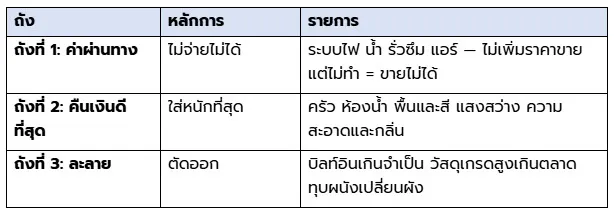
แนวทางปฏิบัติ: ทำ BOQ (รายการประมาณราคา) แบบรายรายการ เปรียบเทียบผู้รับเหมาอย่างน้อย 2–3 เจ้า และกันสำรองงบเผื่อ 10%
ขั้นตอนที่ 4: คำนวณราคาสูงสุดก่อนเข้าห้องเจรจา (Walk-away Number)
หลักสำคัญคือ อย่าปล่อยให้ผู้ขายเป็นคนกำหนดจุดตั้งต้นของการเจรจา ต้องคำนวณเพดานราคาของตัวเองไว้ก่อนเสมอ
สูตรคำนวณ
ถ้า exit คือขาย:
- ราคาปิดจริงที่มั่นใจว่าขายได้ − งบซ่อม − ค่าโอนและภาษี − ดอกเบี้ยระหว่างถือครอง − กำไรขั้นต่ำที่ต้องการ = ราคาสูงสุดที่ควรซื้อ
ถ้า exit คือปล่อยเช่า
- ค่าเช่าสุทธิต่อปี ÷ เกณฑ์ yield เป้าหมาย = ต้นทุนรวมสูงสุด
- ต้นทุนรวมสูงสุด − งบซ่อมและค่าใช้จ่ายอื่น = ราคาสูงสุดที่ควรซื้อ
เมื่อคำนวณได้สองตัวเลขไม่เท่ากัน ให้ใช้ตัวเลขที่ต่ำกว่า และเขียนบันทึกไว้ก่อนเข้าห้องเจรจา นี่คือ "Walk-away Number" ที่ไม่ควรฝ่าฝืนไม่ว่าจะอยากได้ทรัพย์นั้นแค่ไหน
เทคนิคต่อรอง 5 ข้อ
- ต่อรองด้วยหลักฐาน — วาง BOQ รูปถ่ายสภาพจริง และ statement หนี้บนโต๊ะเจรจา
- หนี้ค้าง = ส่วนลดมีใบเสร็จ — เช่น ค่าส่วนกลางหรือภาษีที่ดินที่ค้างชำระ ถ้าไม่เคลียร์ก็โอนไม่ได้ ใช้เป็นข้อต่อรองราคาได้ตรงไปตรงมา
- ต่อรองที่เงื่อนไข ไม่ใช่แค่ราคา — เช่น ผู้ขายรับผิดชอบค่าโอน ส่งมอบทรัพย์ในสภาพว่าง หรือขอยืดวันตรวจสอบ
- รู้ว่าทำไมเขาถึงขาย — ถามตรงๆ ว่าต้องปิดดีลเมื่อไหร่ เพื่อประเมินแรงกดดันของฝั่งผู้ขาย
- เพิ่มอำนาจต่อรองด้วย Volume — ถ้าต่อรองในนามกลุ่มผู้ซื้อจำนวนมาก (B2B) จะได้ส่วนลดมากกว่าซื้อคนเดียว
กรณีศึกษา : คำนวณ 4 ขั้นตอนกับทรัพย์จริง (คอนโดอารีย์ 61 ตร.ม.)
ทรัพย์: ห้องชุด คอนโดย่านอารีย์ 61 ตร.ม. | ที่มา: NPA จากบริษัทบริหารสินทรัพย์
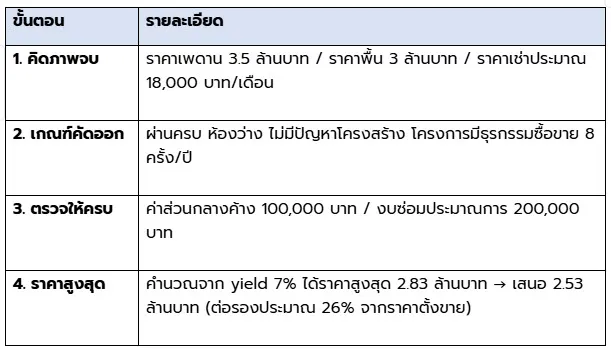
การคำนวณจากมุมกำไรขั้นต้น 20% (หากขายได้ 3.5 ล้านบาท) ก็ให้ผลใกล้เคียงกันคือควรเสนอราคาในช่วง 2–2.5 ล้านบาท ซึ่งเป็นตัวอย่างที่แสดงให้เห็นว่าการคำนวณทั้งสองมุม (ขายและปล่อยเช่า) ควรให้ผลลัพธ์ไปในทิศทางเดียวกัน
คำถามที่พบบ่อย (FAQ)
ถามว่า : ควรเลือกซื้อทรัพย์มือสองแบบไหนถึงจะปลอดภัยที่สุด?
ตอบ : เลือกทรัพย์ที่ผ่านทั้งเกณฑ์ "ขายได้" และ "ปล่อยเช่าได้" เพราะหากตลาดขายไม่เป็นใจ ยังมีทางเลือกปล่อยเช่ารอจังหวะได้ ไม่ใช่ทรัพย์ที่ให้กำไรจากการขายสูงสุดเพียงอย่างเดียว
ถามว่า : ปัญหาแบบไหนในบ้านมือสองที่ไม่ควรซื้อเลย?
ตอบ : ปัญหาที่ "เงินซ่อมไม่ได้" เช่น น้ำท่วมซ้ำซาก ที่ดินติดแนวเวนคืน หรือรอยร้าวเชิงโครงสร้างรุนแรง ควรคัดออกตั้งแต่ก่อนพิจารณาราคา
ถามว่า : จะรู้ได้อย่างไรว่าเสนอราคาสูงเกินไปหรือไม่?
ตอบ : คำนวณราคาสูงสุดจากทั้งสองมุม (ราคาขายต่อ และ yield จากการปล่อยเช่า) แล้วใช้ตัวเลขที่ต่ำกว่าเป็นเพดาน หากราคาที่ผู้ขายต้องการสูงกว่าตัวเลขนี้ ควรพิจารณาต่อรองหรือเดินออกจากดีล
ถามว่า : การซื้อรวมกลุ่ม (Group Buy) ช่วยประหยัดได้จริงหรือไม่?
ตอบ : ได้ เพราะอำนาจต่อรองเกิดจาก Volume การซื้อ เช่น ซื้อรวมกัน 20 ยูนิตอาจได้ราคาต่ำกว่าซื้อคนเดียวประมาณ 20% โดยที่แต่ละคนยังถือกรรมสิทธิ์แยกในชื่อตัวเองตามปกติ ไม่ใช่การร่วมลงทุนแบบกองทุน
การรีโนเวทขายบ้านมือสองไม่ใช่เรื่องใหม่ในวงการอสังหาริมทรัพย์ แต่สิ่งที่ทำให้รอบนี้ต่างจากเดิมคือปัจจัยเชิงโครงสร้าง 3 อย่างที่ผลักดันตลาดไปในทิศทางเดียวกันอย่างต่อเนื่อง หัวใจของความสำเร็จคือการทำงานอย่างเป็นระบบผ่าน 4 ขั้นตอน: วางแผน exit strategy ก่อนดูทรัพย์ → ตั้งเกณฑ์คัดออกล่วงหน้า → ตรวจสภาพให้ครบ → คำนวณราคาสูงสุดก่อนเจรจา
หลักที่ควรจำไว้เสมอ "ในบ้านมือสอง กำไรไม่ได้เริ่มตอนขาย — กำไรเริ่มตั้งแต่ตอนซื้อ"